数字货币锚定问题:稳定币脱锚风险,普通人真的看明白了吗
我干了十年银行支付结算,这几年一直盯着数字货币的动向数字货币锚定问题,感受最强烈的一点就是:锚定这两个字,远没有宣传里写的那样可靠。很多人觉得稳定币绑了美元、锁了国债就稳了数字货币锚定问题:稳定币脱锚风险,普通人真的看明白了吗,但实际操作中,从储备金审计到赎回通道的每一个环节,都可能变成脱锚的导火索。
拿2023年某头部稳定币的挤兑事件来说,储备金里混了大量短期债券和同业拆借头寸,名义上写着"1:1美元",真到集中赎回那天,流动性根本跟不上。这种结构性错配平时完全看不出来,一遇恐慌就全暴露。监管要求定期披露,可披露周期和币价波动的节奏根本对不上,信息差就是脱锚的温床。
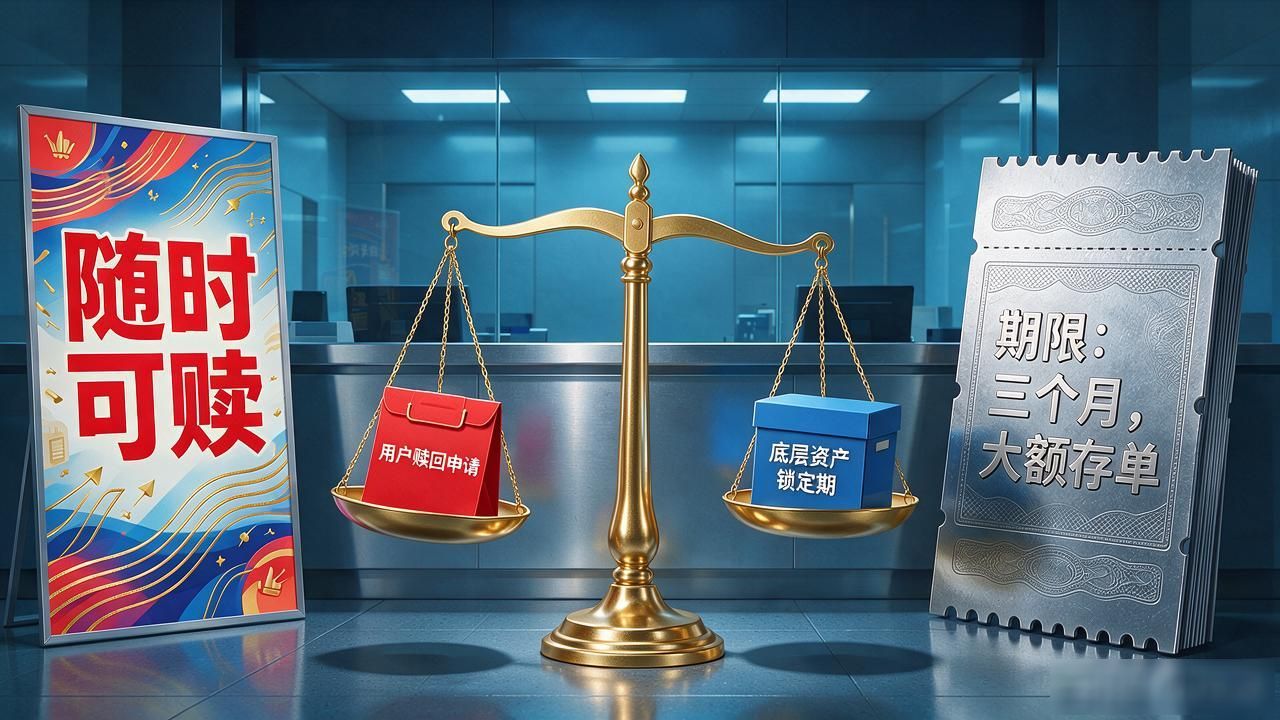
我在银行见过几乎一模一样的场景:某货币型基金宣称"随时可赎",底层却压着三个月锁定期的大额存单。日子平静时没人察觉,规模一缩,赎回就卡死。稳定币的困境和这个如出一辙,只是没有存款保险,也没有最后贷款人,一旦脱锚,没有任何机构兜底,损失直接砸到持有人手里,而且速度比银行快得多。
欧盟的MiCA法案和美国推进的GENIUS法案都在给锚定规则画框架,但技术层面"怎么证明那一美元真的趴在账上"这件事,至今没有统一标准。你花一分钟扫码就能买入稳定币,可验证储备真实性的门槛,比大多数人想象的要高得多。你自己手里有稳定币吗?平时会去看它的储备金审计报告吗?