央行数字货币的弊端有哪些 隐私 数字鸿沟 风控漏洞 普通人该看清
在银行风控岗位干了十几年,我见过太多技术落地后"理想与现实"的落差。央行数字货币推进这几年,便利是真便利,但藏在背后的问题,比宣传稿里写的那些要复杂得多。
数字人民币的每一笔交易都上链央行数字货币的弊端有哪些 隐私 数字鸿沟 风控漏洞 普通人该看清,交易对手、时间、金额,数据颗粒度比过去任何一张银行卡都细。交易数据的全量留存意味着什么?你在街边买个煎饼果子,记录都在。别跟我说"匿名",底层架构决定了,央行随时可以穿透。这不是理论推演,是已经写进技术白皮书的东西。
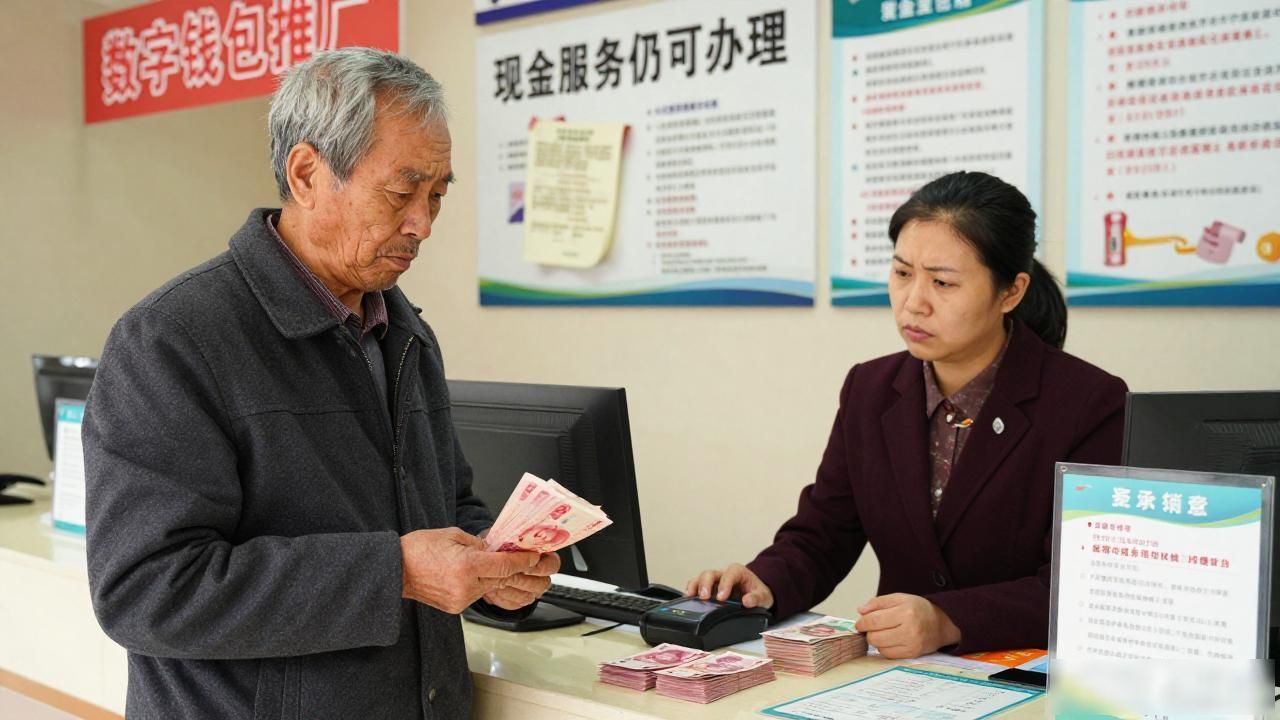
试点城市里老人去银行换数字钱包,柜台工作人员自己都还在摸索。我同事七十多岁的母亲,到现在还在用现金买酱油。数字鸿沟不是"老年人学不会"这么简单,是整个线下服务生态会被加速淘汰,乡镇、社区的小商户最先扛不住,还没等适应就面临关店。
技术上,数字人民币依赖网络和电力。大规模网络攻击、极端天气导致断电,线下交易怎么办?我们风控部门做压力测试时发现,离线支付在极端并发场景下的故障率比想象中高得多。别拿"小概率"搪塞,2021年深圳暴雨那天央行数字货币的弊,好几个网点直接断网。
老百姓把存款搬进数字钱包,本质是把信用从商业银行转移给央行。银行失去存款这个最便宜的资金来源,放贷能力会被削弱。经济下行期一旦触发集中性资金迁移,对金融稳定的冲击,比2013年的钱荒要直接得多,传导链条更短。