数字货币一元化还是二元化?央行发币架构到底该怎么选
央行数字货币的发行架构正成为各国政策博弈的焦点。一元化由央行直接发币数字货币一元化还是二元化?央行发币架构到底该怎么选,二元化引入商业银行作为中转层,两种模式在效率、风险与隐私保护上各有取舍,直接塑造数字金融的底层规则。
一元化模式下,央行直接面向公众发行数字货币,不设中间层。这种架构的货币主权完全集中,清算链条极短,货币政策传导几乎无衰减。但代价是央行须独自承接海量零售交易,系统技术压力巨大,一旦宕机,波及面不可控。
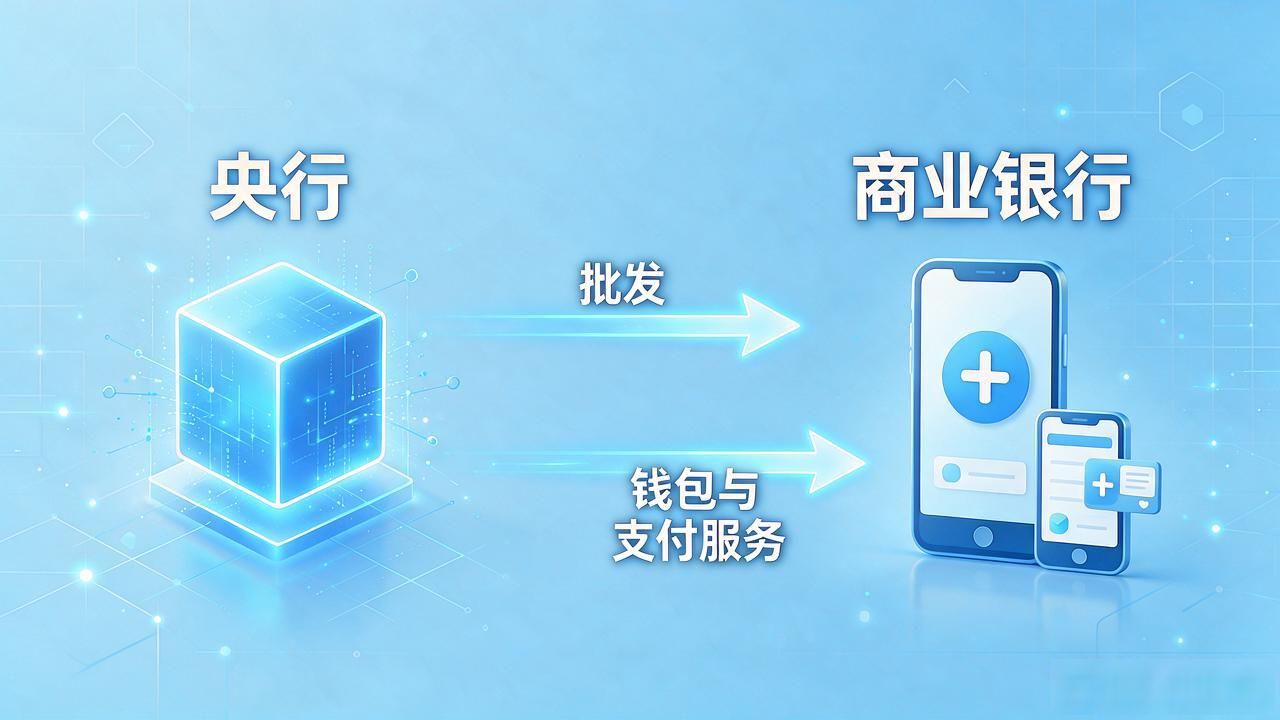
二元化则把发行和流通拆开:央行只负责向商业银行批发数字货币,零售端由商业银行面向公众提供钱包和支付服务。好处是分散了系统风险,商业银行利用现有网点和IT基础设施,推广成本大幅降低。风险在于中间层可能截留交易数据、弱化货币政策的穿透力。
中国的数字人民币走的正是二元化路径。央行管批发,工行、建行等商业银行管零售,用户端不记名、央行可穿透监管。从深圳、苏州到雄安的试点来看数字货币一元化二元化,双层架构在技术可行性和商业可持续性上表现稳健,但也暴露出银行间清结算标准尚未统一的短板。
对普通用户和商户而言,选哪种架构影响的是日常体验:一元化意味着一个央行钱包走天下,二元化则可能面对多套银行钱包并存。从金融稳定角度看,双层设计预留了商业银行的退出缓冲,避免"一刀切"式系统故障。无论哪种模式落地,隐私边界和跨境互操作性都是绕不开的硬约束。