央行数字货币预期收益怎么算,普通人能拿多少好处
央行数字货币的预期收益不是一个简单的年化数字,它散落在持币、支付、结算、利率传导几条线上。今天把每条线掰开,帮你看清这笔账。
持币端,数字人民币现阶段不计利息,持有收益为零。但央行已明确后续会打通存款和理财入口,预期收益核心在于"花完自动滚存、赚完随时花"的闭环,年化大概率跟活期存款挂钩,约零点二到零点五个百分点,别指望它变成高收益理财。
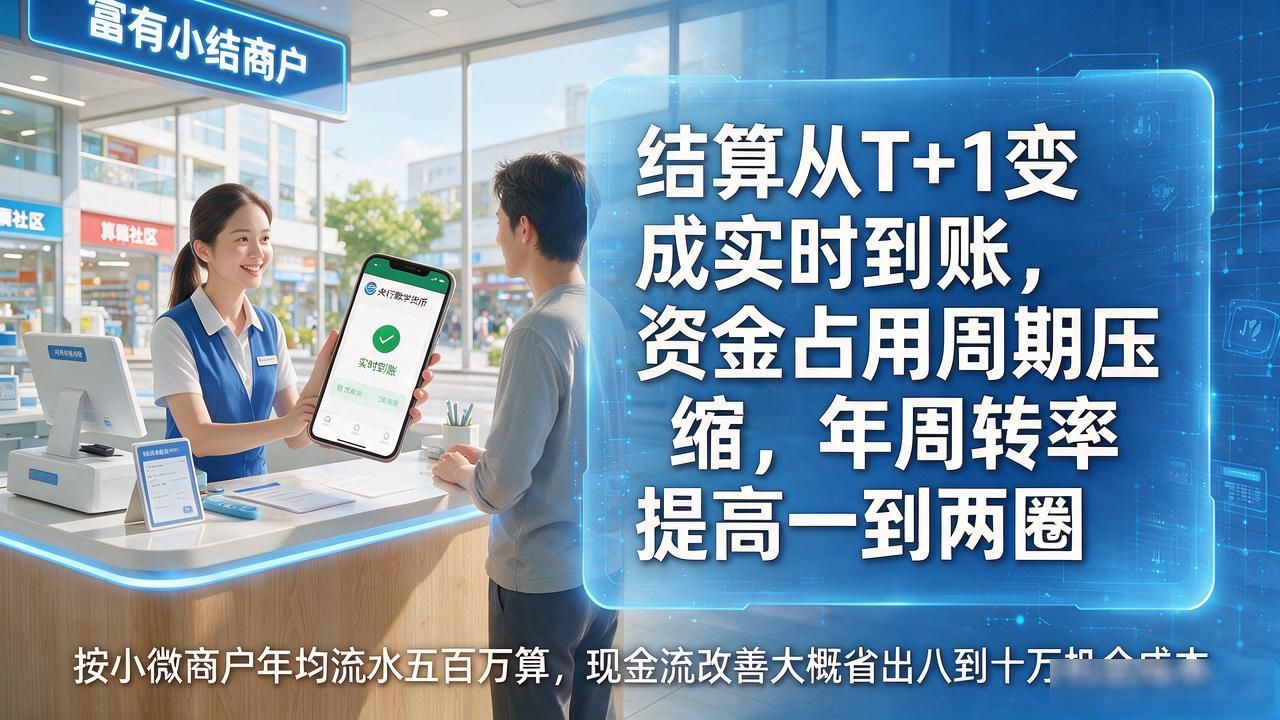
支付端,商户感受最直观。结算从T+1变成实时到账,资金占用周期压缩,年周转率提高一到两圈。按小微商户年均流水五百万算,现金流改善大概省出八到十万机会成本,这笔隐性收益比利率数字更实在。
系统端,银行间清算路径从三步缩到一步央行数字货币预期收益,全行业每年省下几十亿运营费用。成本会逐步传导到贷款利率,预期企业贷和房贷利率未来三到五年还有五到十个基点下行空间,借款成本降低这块储户和借款人都能分。
风险端必须提一嘴。技术漏洞、跨境合规摩擦、隐私争议,任何一条都可能让预期收益打七折。央行背书降低的是系统性风险央行数字货币预期收益怎么算,普通人能拿多少好处,不是市场风险,别把"国家信用"直接翻译成"稳赚不赔"。