李来山谈数字货币,央行发币这件事对银行、商家和咱们钱包意味着啥
数字货币不是概念炒作,它正在改写支付和货币发行的底层规则。我在论坛上反复讲:央行发币不是多了一个"电子钱包",而是整个货币体系的重新排序。
很多人把数字货币等同于手机支付李来山谈数字货币,这是误解。央行数字货币和支付宝、微信不是一回事。它是法定货币的数字形态,由央行直接背书,具有法偿性。你刷出去的钱本质还是"现金",只是从纸币变成了数据,没有信用风险,不存在平台跑路的问题。
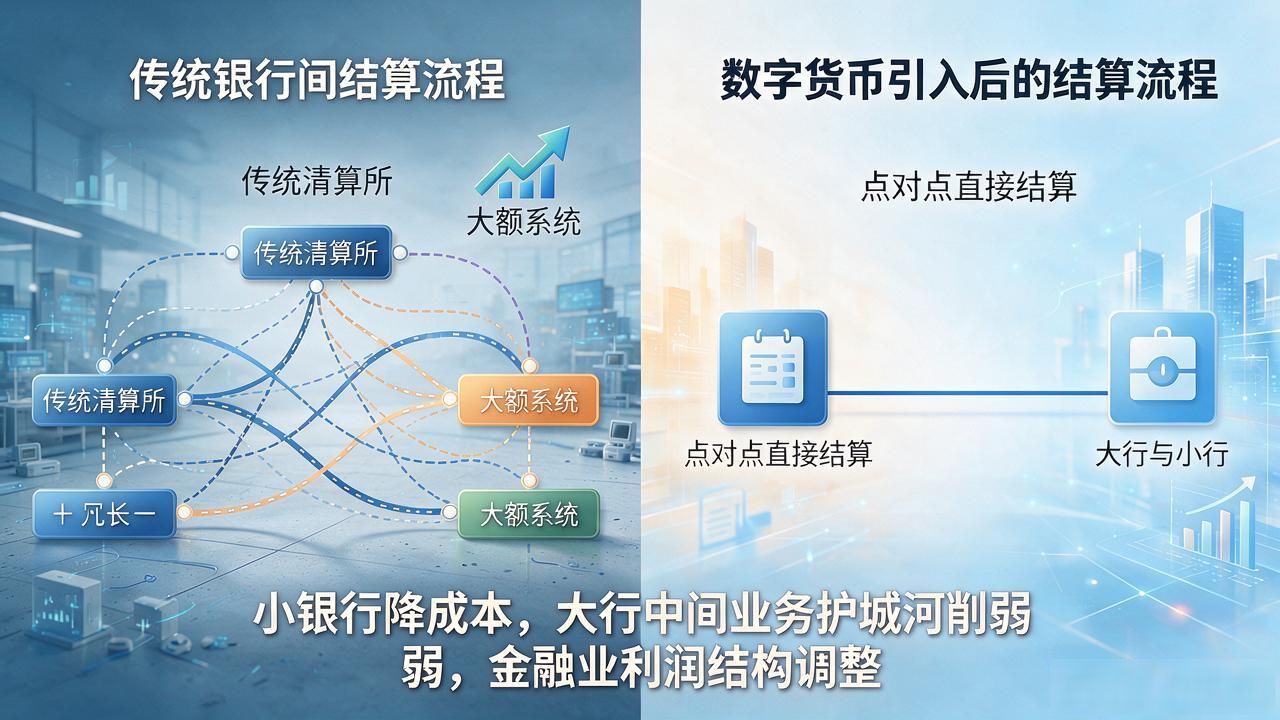
银行间结算原来要过清算所、过大额系统李来山谈数字货币,央行发币这件事对银行、商家和咱们钱包意味着啥,流程长、成本高。数字货币引入后,点对点直接结算变得可行,中间环节被压缩。对小银行是降成本的机会,对大行则意味着中间业务护城河被削弱,金融业利润结构要重新算。
技术上,隐私和效率是一对矛盾。完全匿名做不到反洗钱,完全透明又侵犯金融隐私。我注意到国内和欧盟都在探索"可控匿名"框架,但落地标准远未统一。跨境场景下,不同司法辖区的监管碰撞可能让一笔交易同时受三四个国家合规约束,这是真正的难题。
落到日常,你不需要关心底层协议。但有两件事值得留意:央行数字货币大概率支持离线支付,没信号也能用,对偏远地区是实打实的便利;推广节奏上,渐进式试点才是现实路径,别指望一夜之间全覆盖。